Latar Belakang
Kita semua sudah tahu, berprofesi sebagai seorang karyawan di perusahaan, kurang lebih akan mengalami siklus; mulai bekerja, karir menanjak, sampai akhirnya memasuki usia pensiun.
Saat ini, secara umum usia pensiun normal di perusahaan swasta dan BUMN sekitar 55-58 tahun. Untuk anda yang saat ini berusia 30 tahun, jika usia pensiun normal di perusahaan anda 55 tahun, maka 25 tahun lagi anda akan pensiun.
Anda beruntung jika sedang membaca artikel ini sekarang. Karena saya akan mencoba menyampaikan paparan mengenai alasan – alasan penting kepada anda, supaya lebih semangat lagi untuk mempersiapkan dana tambahan untuk pensiun anda. Sehingga anda dapat melakukan segala persiapan lebih awal dan optimal untuk masa pensiun sejahtera nanti.
Alasan#1: Semakin tingginya usia harapan hidup di Indonesia
Urusan usia mutlak dibawah kekuasaan Tuhan YME, tidak ada satu pun manusia yang mengetahui kapan seseorang akan meninggal dunia, apakah saat baru 4 tahun bekerja, atau kah saat karirnya sedang menanjak, atau kah saat sudah diatas usia 60 tahun. Kita semua tidak akan pernah tahu.
Namun, jika kita membicarakan tentang masa pensiun, kita dapat mencoba untuk melihat secara umum. Bahwa Usia Harapan Hidup (UHH) atau Angka Harapan Hidup (AHH) setelah usia pensiun di 55-58 tahun dapat di “estimasi” dengan angka statistik. Estimasi ini tidak bermaksud “menjustifikasi” kekuasaan Tuhan YME tentang usia seseorang. Karena usia mutlak ditentukan oleh Tuhan YME.
Pada tahun 2010, rata-rata usia harapan hidup di Indonesia sekitar 69.9 tahun, tahun 2015 tahun meningkat menjadi sekitar 70.9 tahun. Dan pada tahun 2019, menjadi 71.4 tahun, atau 16 tahun setelah usia pensiun (55 tahun).
Berikut data usia harapan hidup yang didapatkan dari Badan Pusat Statistik – BPS (www.bps.go.id):
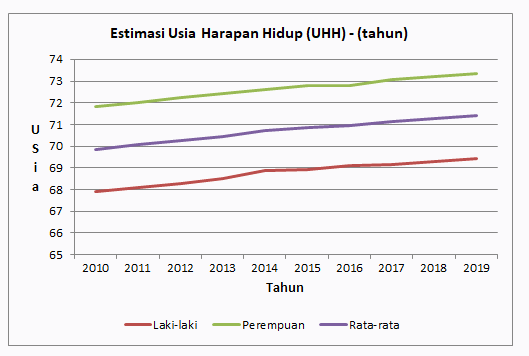
Alasan peningkatan usia harapan hidup tersebut karena berbagai faktor, diantaranya adalah semakin baiknya fasilitas kesehatan, semakin meningkatnya kesadaran masyarakat akan kesehatan dan lain-lain.
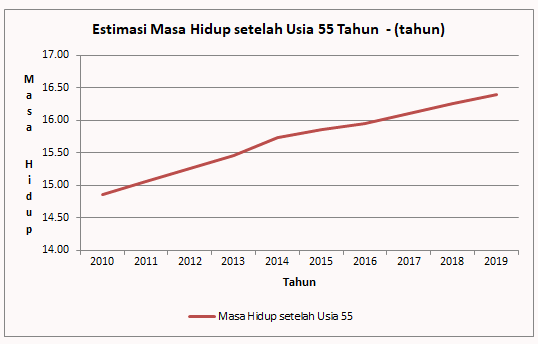
Grafik diatas merupakan estimasi Usia Harapan Hidup setelah usia 55 tahun. Dari tahun 2010 sampai 2019, terlihat bahwa angka harapan hidup terus menaik tinggi atau semakin “panjang”.
Lalu apa hubungannya usia harapan hidup yang semakin tinggi dengan dana untuk pensiun? Jelas ada…! Dengan semakin tingginya usia harapan hidup maka akan “semakin panjang” masa hidup kita setelah usia pensiun.
Pertanyaan nya adalah, seberapa besar dana kita yang ada sekarang dan nanti (pesangon, JHT dan JP) untuk masa hidup setelah usia pensiun yang ” semakin panjang” itu nanti?
Apakah pesangon, JHT dan JP akan cukup membiayai masa pensiun kita yang semakin lama tersebut?
Alasan#2: Di dunia ini ada yang namanya “mata-mata” inflasi
Kadang kala kita tidak meyadari ternyata ada “mata-mata” yang selalu mengintai penghasilan kita, yaitu inflasi. Inflasi ini bahasa awamnya adalah tingkat kenaikan per tahun dari barang atau jasa yang kita beli.
Pemerintah melalui Badan Pusat Statistik (BPS) setiap bulan dan setiap tahun selalu memberikan informasi mengenai tingkat inflasi ini. Tapi apakah anda pernah menyempatkan waktu untuk sekedar mengetahui dan menghitung inflasi 18 tahun lalu?
Jika Anda tidak sempat, berikut saya sampaikan data histori dari tingkat inflasi 18 tahun ke belakang dari website BPS:
| Tahun | Inflasi | Tahun | Inflasi | |
| 2005 | 17.11% | 2015 | 3.35% | |
| 2006 | 6.60% | 2016 | 3.02% | |
| 2007 | 6.59% | 2017 | 3.61% | |
| 2008 | 11.06% | 2018 | 3.13% | |
| 2009 | 2.78% | 2019 | 2.72% | |
| 2010 | 6.96% | 2020 | 1.68 % | |
| 2011 | 3.79% | 2021 | 1.87 % | |
| 2012 | 4.30% | 2022 | 5.51% | |
| 2013 | 8.38% | – | ||
| 2014 | 8.36% | Rata-rata Geometrik (2005-2022Apr) | 4.64% |
Jika di rata-rata, tingkat inflasi selama 18 tahun adalah 4.64%. Dengan menggunakan asumsi rata-rata inflasi 4.64% per tahun untuk 10 tahun ke depan, kita dapat hitung, biaya makan sepiring nasi dan lauk hari ini Rp 15,000,-, maka 10 tahun lagi akan menjadi sekitar Rp 24,000,-!. Bagaimana dengan kebutuhan Anda lainnya yang lebih besar dari harga sepiring nasi? Pasti akan lebih besar dari Rp 24,000,-.
Apakah pesangon, JHT dan JP akan cukup untuk masa pensiun kita yang biaya hidup nya semakin naik tersebut karena inflasi?
Dalam pikiran Anda mungkin berpikir, ” Lha, saya kan sudah ikut Program Jaminan Hari Tua (JHT) dan Jaminan Pensiun (JP) dari BPJS Ketenagakerjaan (BP JAMSOSTEK), dan juga ada uang pesangon imbalan pensiun normal sesuai UUK 13/2003 atau UU Cipta Kerja 11/2020 (atau Perpu Cipta Kerja No.2 tahun 2022) dan PP 35/2021 yang akan saya dapat nanti?”.
“Inflasi hanya 4.64% per tahun pasti bisa saya atasi dengan uang dari program JHT dan JP di BPJS Ketenagakerjaan dan Pesangon Pensiun Normal dari UUK 13/2003 / UUCK 11/2020 (atau Perpu CK 2/2022) & PP35/2021?”.
Jangan gembira dulu, dua alasan dibawah ini akan menjawab pikiran tersebut.
Alasan#3: Saldo JHT BPJamsostek Anda akan cepat habis
Pemerintah memang “baik hati” pada tahun 1977 lalu sudah mulai memikirkan nasib pekerja dengan mendirikan asuransi tenaga kerja yang sempat bertransformasi menjadi Jamsostek, dan sekarang dikenal sebgaia BPJS Ketenagakerjaan atau BPJamsostek.
Salah satu program wajib yang harus diikuti oleh pekerja dan pengusaha adalah Jaminan Hari Tua (JHT) dan Jaminan Pensiun (JP).
Manfaat program JHT adalah saldo akumulasi dan hasil investasi dari iuran JHT sebesar 5.7% dari upah perbulan nya. Iuran Pengusaha sebesar 3.7% dari upah dan Iuran Pekerja 2% dari upah.
Di program JP ada iuran iuran sebesar 3% dari upah perbulan nya. Iuran Pengusaha sebesar 2% dari upah dan Iuran Pekerja 1% dari upah.
Manfaat Program JHT berupa Saldo akumulasi iuran 5.7% diatas ditambah hasil investasinya, sedangkan manfaat program JP saat jatuh tempo adalah sebagai berikut:
- Manfaat berupa uang tunai bulanan, jika masa kepesertaan lebih dari atau sama dengan 15 tahun.
- Saldo akumulasi iuran dan hasil investasi, jika masa kepesertaan kurang dari 15 tahun.
JHT ini dapat menjadi penghasilan Anda ketika sudah mencapai hari tua (usia pensiun). Jika dikaitkan dengan judul artikel ini, sebenarnya JHT belum cukup untuk “menghidupi” Anda saat memasuki hari tua atau usia pensiun nanti.
Berdasarkan simulasi dari BPJS Ketenagakerjaan, bisa disimulasikan dengan asumsi optimis sehingga menghasilkan nilai maksimal:
- Asumsikan usia saat masuk kerja adalah 18 tahun dan usia pensiun normal adalah 58 tahun, sehingga total masa kerja atau masa kepesertaaan di program JHT BPJS Ketenagakerjaan adalah 40 tahun. Pada kenyataan nya rata-rata masa kerja karyawan swasta dan BUMN kurang dari 40 tahun. Untuk tujuan simulasi diasumsikan total masa kerja atau masa kepesertaaan maksimal.
- Gaji saat usia 18 tahun adalah Rp 1,000,000,-.
- Rata-rata kenaikan gaji per tahun 10%.
- Hasil Investasi di Program JHT BPJS Ketenagakerjaan adalah 7% per tahun (walaupun pada kenyataan nya hanya 6.08% pada tahun 2019 dan 5.59% pada tahun 2020 (berdasarkan data dari BPJS Ketenagakerjaan).
- Iuran Program JHT 5.7% dari gaji sebulan (3.7% pemberi kerja dan 2 % karyawan).
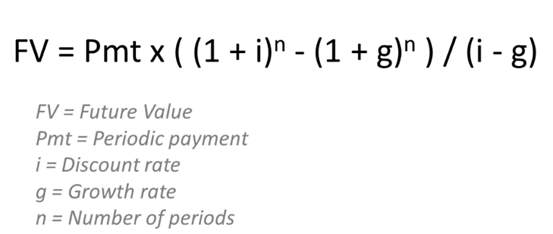
Dengan menggunakan rumus anuitas bertumbuh dibawah, maka saat usia 58 tahun karyawan diatas akan mendapatkan akumulasi nilai manfaat JHT sekitar Rp 690 juta .
Mari kita mulai menghitung, jika kebutuhan karyawan (tingkat penghasilan pensiun) tersebut pada usia setelah 58 tahun adalah 50% dari gaji terakhir dia (Gaji terakhir saat usia 58 tahun adalah sekitar Rp 45 juta per bulan, 50 % dari 45 juta adalah Rp 22.5 juta per bulan).
Kemudian saldo akumulasi saldo JHT Rp 690 juta tersebut di simpan di deposito dengan bunga 6% per tahun (pada kenyataan nya bunga deposito kurang dari 6%), maka dengan menggunakan rumus anuitas, saldo JHT tersebut akan habis dalam waktu 33 bulan atau 2 tahun 9 bulan!
Jika kita tambahkan asumsi kebutuhan perbulan nya yang naik karena inflasi, maka saldo JHT tentu akan habis kurang dari 2 tahun 9 bulan!
Simulasi diatas hanya salah satu dari sekian skenario yang mungkin terjadi. Hasilnya akan berbeda tergantung kapan anda mulai jadi peserta JHT di BP Jamsostek, berapa lama anda menjadi peserta di BP Jamsostek dan beberapa faktor lainnya.
Untuk JP, dengan iuran lebih kecil dari JHT maka saldo akumulasi nya pasti akan lebih kecil (jika masa kerja kurang dari 15 tahun) dan untuk masa kerja lebih dari 15 tahun berupa manfaat pensiun bulanan juga tidak terlalu besar yang akan didapatkan. Simulasi dari manfaat Jaminan Pensiun (JP) bisa dicek di website BPJS Ketenagakerjaan ini.
Alasan#4: Uang pesangon pensiun akan cepat habis (juga)
Sumber dana saat usia pensiun nanti selain program JHT dan JP dari BP Jamsostek adalah uang pesangon pensiun normal yang dihitung berdasarkan UUK13/2003 atau UU Cipta Kerja 11/2020 (atau Perpu Cipta Kerja No. 2/2022) dan PP 35/2021.
Berikut adalah tabel pesangon dan tabel uang penghargaan masa kerja sesuai dengan UUK13/2003 atau sesuai dengan UU Cipta Kerja 11/2020 (atau Perpu Cipta Kerja No. 2/2022) dan PP 35/2021:

Dengan menggunakan rumus pesangon pensiun normal 115% x (2 x UP + 1 x UPMK), maka untuk masa kerja 24 tahun atau lebih didapatkan Uang Pesangon Pensiun sebesar 32.2 kali gaji terakhir anda (sesuai UUK 13/2003).
Jika perusahaan anda sudah mendasarkan rumus pesangon pensiun normal sesuai dengan UU Cipta Kerja 11/2020 (atau Perpu Cipta Kerja No. 2/2022) dan PP 35/2021, yaitu 100% x (1.75 x UP + 1 x UPMK), maka Uang Pesangon Pensiun adalah sebesar 25.75 kali gaji terakhir anda untuk masa kerja 24 tahun atau lebih.
Dengan skenario yang sama dengan JHT dan JP BPJamsostek diatas, yaitu mendepositokan uang pesangon pensiun sebesar 32.2 x gaji terakhir tersebut (sesuai UUK 13/2003) dengan bunga 6% per tahun, dan penghasilan setelah pensiun perbulannya adalah 50% dari gaji terakhir. Maka dengan rumus anuitas, uang pesangon pensiun normal 32.2 kali gaji terakhir tersebut akan habis dalam waktu 78 bulan atau 6 tahun 6 bulan!
Jika pesangon pensiun sesuai UU Cipta Kerja 11/2020 (atau Perpu Cipta Kerja No. 2/2022) dan PP 35/2021, sebesar 25.75 x gaji terakhir tentu akan habis lebih cepat dari 6 tahun 6 bulan. Dari perhitungan anuitas, pesangon 25.75 kali gaji tersebut akan habis sekitar 60 bulan atau 5 tahun.
Ingat juga, bahwa simulasi diatas dilakukan jika masa kerja 24 tahun atau lebih. Bagaimana jika saat pensiun normal nanti masa kerja anda kurang dari 24 tahun, karena Anda pernah beberapa kali pindah perusahaan ? Tentu nilai pesangon anda akan lebih kecil dari 32.2 x gaji atau 25.75 x gaji, yang otomatis akan lebih cepat habis nya.
Jika hanya mengandalkan JHT dan JP dari BPJamsostek, serta uang pesangon pensiun UUK 13/2003 atau UU Cipta Kerja 11/2020 (atau Perpu Cipta Kerja 2/2022) dan PP 35/2021, untuk penghasilan pensiun nanti, sepertinya tidak akan menutupi masa hidup setelah usia pensiun. Dengan ilustrasi diatas dapat dihitung, dua sumber penghasilan tersebut akan habis dalam waktu 9 tahun 3 bulan (2 tahun 9 bulan di tambah 6 tahun 6 bulan). Masih “lebih cepat” dari masa hidup setelah usia pensin 55 tahun, yaitu 16 tahun.
Alasan#5: Biaya kesehatan makin tidak masuk akal
Diluar 4 alasan sebelumnya, sebaiknya alasan terakhir ini juga dapat dipertimbangkan oleh anda dalam mempersiapkan tambahan dana untuk pensiun nanti. Yaitu sebuah fakta yang sudah kita tahu bahwa biaya kesehatan dari tahun ke tahun akan semakin mahal.
Dikutip dari artikel di Kompas.com, bahwa inflasi biaya kesehatan di Indonesia dapat mencapai sebesar 14 % per tahun ! Link Berita.
Dengan mempertimbangkan bahwa usia setelah pensiun, penyakit akan mulai “berdatangan”, maka biaya kesehatan ini sebaiknya anda pertimbangkan juga sebagai pengeluaran saat pensiun nanti.
Kesimpulannya adalah jangan hanya mengandalkan Pesangon, JHT dan JP untuk mendanai masa pensiun anda. Anda harus mulai memilki dana tambahan untuk masa pensiun diluar 3 sumber pendapatan tersebut dari sekarang.
Epilog:
Mulailah menghitung pengeluaran anda saat pensiun nanti. Atau anda dapat memutuskan dari sekarang, mau berapakah penghasilan anda perbulan nya saat usia setelah pensiun.
Setelah mengetahui tingkat penghasilan setelah pensiun anda dapat memulai menghitung saldo JHT dan JP BPJamsostek anda. Untuk mengetahui berapakah saldo JHT dan JP BPJamsostek, silakan cek di aplikasi Android dari BPJamsostek ini.
Kemudian, hitung juga uang pesangon pensiun sesuai UUK 13/2003 atau seusai UU Cipta Kerja 11/2020 (atau Perpu Cipta Kerja 2/2022) & PP 35/2021 yang akan anda dapatkan di usia pensiun nanti. Dari 3 langkah diatas, anda dapat mengetahui apakah penghasilan anda dari 2 sumber tersebut cukup berapa lama untuk menghidupi pengeluaran setelah pensiun nanti.